온라인 쇼핑몰에서 상품을 장바구니에 담고 결제 팝업창을 띄워 카드 비밀번호나 지문 인증을 거치던 전통적인 결제 공식이 근본적인 전환기를 맞이하고 있습니다.
인공지능이 상품 검색부터 가격 비교, 결제 승인까지 스스로 완결 짓는 ‘에이전틱 커머스(Agentic Commerce)’ 시대가 가시화되고 있기 때문입니다.
결제 주체가 ‘사람’에서 ‘자율 소프트웨어(Machine)’로 이동하는 가운데, 국내 전자지급결제대행(PG) 1위 사업자인 NHN KCP(060250)가 글로벌 오픈소스 표준 기구 AAIF(Agentic AI Foundation)에 합류하며 2분기 사상 최대 실적을 함께 발표했습니다. 시장의 판도를 바꿀 기술적 배경과 주가 모멘텀을 심층 분석합니다.
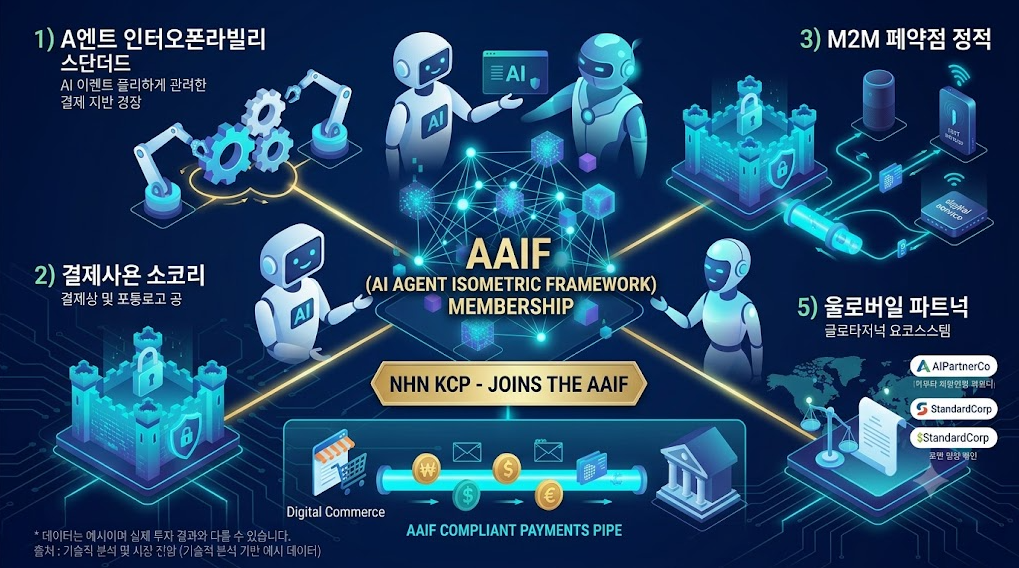
1. 결제창이 사라진다: 에이전틱 커머스와 AAIF 재단의 핵심 역할
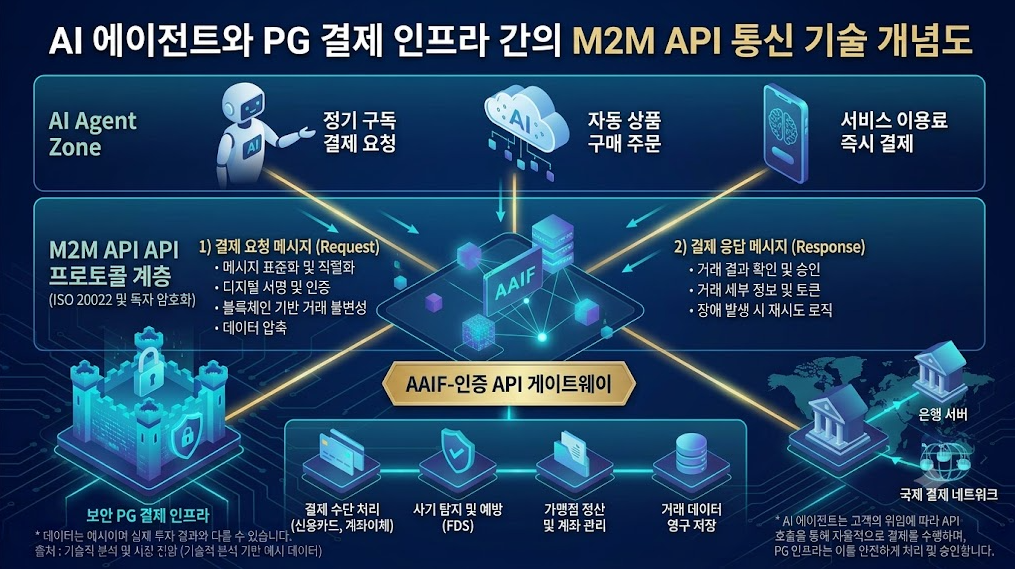
과거의 전자결제가 사람 중심(Human-to-Machine) 구조였다면, 에이전틱 커머스는 기계 간 통신(Machine-to-Machine, M2M)으로 이뤄집니다.
사용자가 “다음 주 제주도 왕복 항공권 20만 원 이하로 최적 경로를 찾아 알아서 예매해 줘”라고 음성 한마디를 남기면, AI가 알아서 API 통신을 통해 결제를 마치는 구조입니다.
리눅스 재단(Linux Foundation) 산하의 글로벌 협력 기구로, 오픈 AI, 앤트로픽, 마이크로소프트 등이 참여하여 서로 다른 AI 에이전트 간 소통 규격과 신원 인증(KYA) 보안 프로토콜을 만들기 위해 설립된 개방형 표준 단체입니다.
이러한 머신 통신에서 필수적인 것은 ‘위임 권한의 보안 검증’입니다. AI 에이전트가 사용자의 카드 정보를 무분별하게 남용하지 않도록 조건부 한도 내에서 승인 토큰을 발급받아야 합니다.
NHN KCP의 합류는 글로벌 표준 AI 규격에 맞춘 PG 게이트웨이를 선제 구축하려는 포석입니다.
2. PG 비즈니스 모델의 진화: UI 중심에서 프로토콜 중심으로
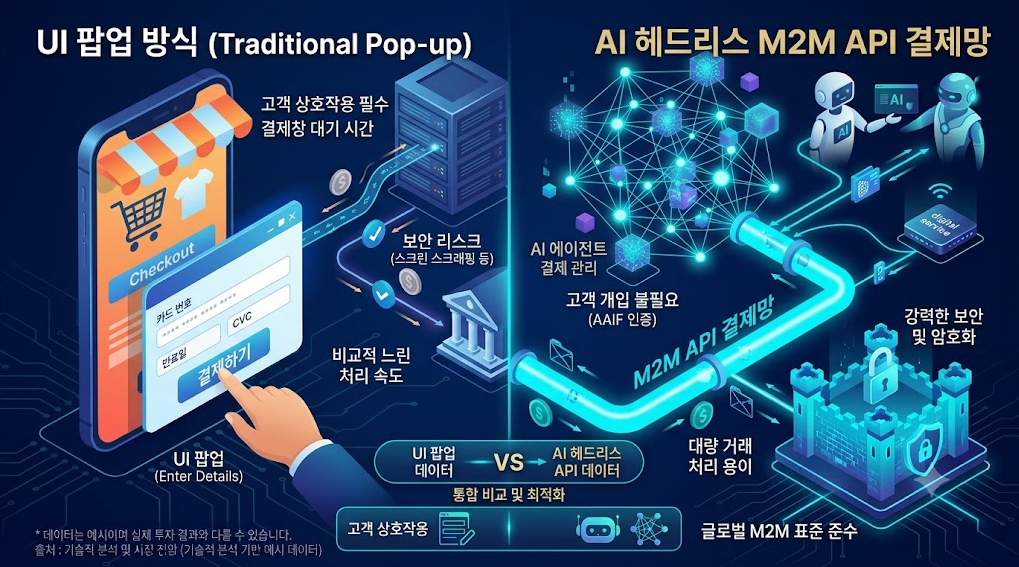
화면 자체가 사라지는 ‘헤드리스(Headless) 커머스’ 환경에서는 전통 PG사의 역할이 축소될 것이라는 시각도 있습니다.
결제창에 배너 광고를 띄우거나 특정 간편결제 버튼을 전면에 노출하는 방식이 통하지 않기 때문입니다.
하지만 이는 PG 산업의 역할이 단순 수탁에서 고부가가치 금융 API 솔루션으로 리레이팅되는 기회가 될 수 있습니다.
| 구분 항목 | 기존 팝업 결제 (H2M) | 헤드리스 M2M 결제 (AI) |
|---|---|---|
| 결제 접점 | 웹/앱 브라우저 팝업창 | UI 없음 (백엔드 M2M API) |
| 인증 체계 | 고객 본인인증(KYC), SMS | 에이전트 권한 검증(KYA) |
| 거래 성격 | 사람의 1회성 단건 결제 | 24시간 고빈도 소액(Micro) 결제 |
3. 분기 역대 최대 실적: 연간 거래액 66조 원 시대 개막
NHN KCP의 신기술 모멘텀 뒤에는 든든한 본업 실적이 자리하고 있습니다. 2분기 기준 매출액 3,834억 원(+27.5%), 영업이익 154억 원(+24.8%)을 기록하며 창사 이래 분기 최대 실적을 달성했습니다.
- 거래대금 급증: 연간 거래대금(GMV)이 전년 약 51.5조 원에서 올해 약 66.4조 원으로 15조 원 가까이 증가할 것으로 관측됩니다.
- 고마진 해외 가맹점: 테무, 알리익스프레스 등 글로벌 직구 플랫폼과 글로벌 SaaS 결제액이 전분기 대비 28% 성장하며 국내 카드 수수료율 인하 부담을 성공적으로 상쇄했습니다.
4. 기술적 분석: 일목균형표 구름대 돌파와 메이저 수급 유입
주가 흐름 역시 장기 조정 구간을 지나 중요한 추세 전환 지점에 올라섰습니다. 현재 주가는 15,770원 선을 기록하며 12,000원대 바닥권을 벗어났습니다.
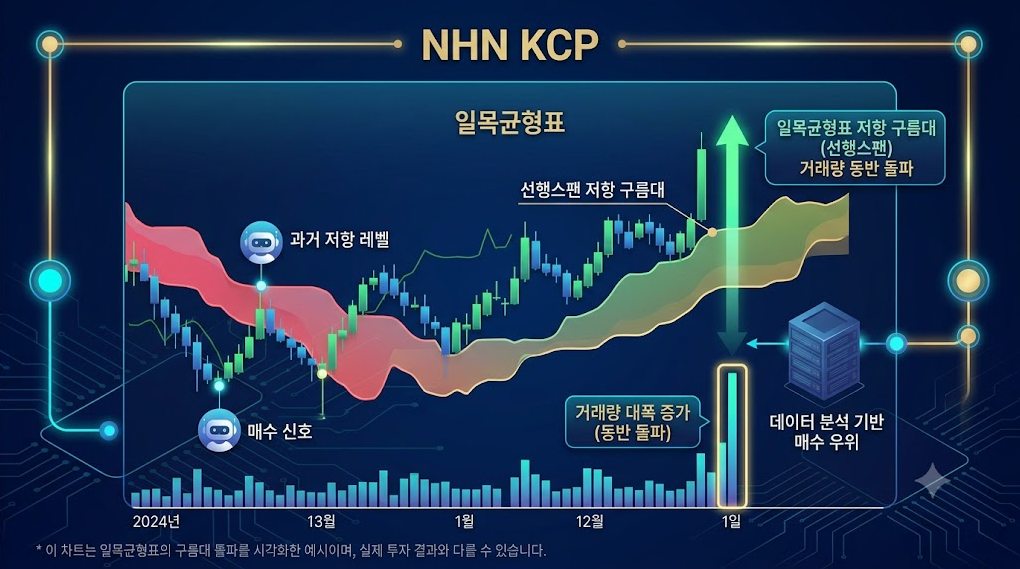
- 일목균형표 삼역호전: 9일 전환선이 26일 기준선을 뚫은 데 이어, 14,000원 중반대의 일봉상 음운(저항 구름대)을 110만 주 이상의 대량 거래량과 함께 돌파했습니다.
- 메이저 쌍끌이 수급: 바닥권에서 개인 매물이 손바꿈되는 동안 외국인이 하루 9만 주 이상 집중 순매수했고, 기관(투신·사모펀드) 수급까지 동반 유입되었습니다.
- 핵심 가격대: 돌파한 구름대 상단인 14,800원 ~ 15,000원 구간이 강력한 지지선으로 전환되었으며, 1차 상방 저항선은 120일선이 지나는 16,800원 ~ 17,200원 부근입니다.
5. 밸류에이션 및 투자 리스크 점검
올해 예상 지배주주순이익은 580억~590억 원 수준으로 점쳐집니다.
12개월 선행 주가수익비율(PER)은 약 10~11배에 불과해 역사적 저평가 영역에 위치해 있습니다.
증권가 목표주가 컨센서스 역시 20,000원 ~ 22,000원으로 상향되고 있습니다.
다만, 카카오나 토스 등 대형 플랫폼의 결제 생태계 내재화 시도 및 국내 민간 소비 둔화 리스크는 지속적으로 살펴야 할 대목입니다.
하지만 전 세계적으로 AI 에이전트 상거래 표준 규격이 정립되는 전환기에, 실적과 모멘텀을 고루 갖춘 선도 PG사의 리레이팅 기대감은 유효하다는 평가입니다.
본 포스팅은 단순 정보 제공 목적으로 작성되었으며, 투자 권유나 매수·매도를 추천하지 않습니다. 모든 투자의 판단과 책임은 투자자 본인에게 있습니다.
